 手机版


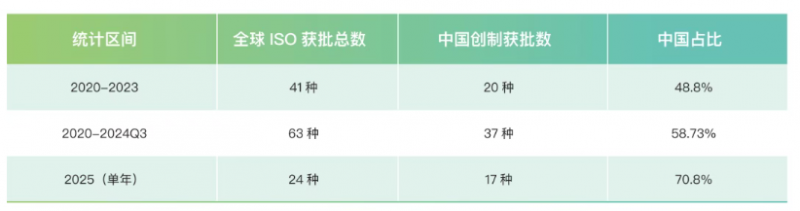
表1:中国创制农药ISO命名跃迁
数据来源:ISO/TC81历年公告
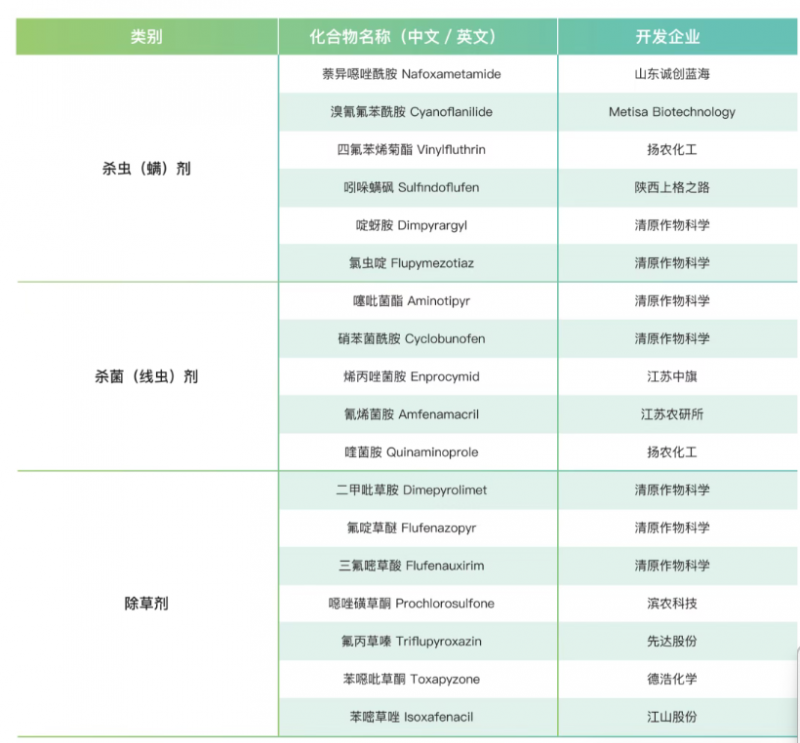
表2:2025年至今中国创制农药ISO通用名获批类别分布
数据来源:2025年ISO全年公告及2026年上半年公告汇总
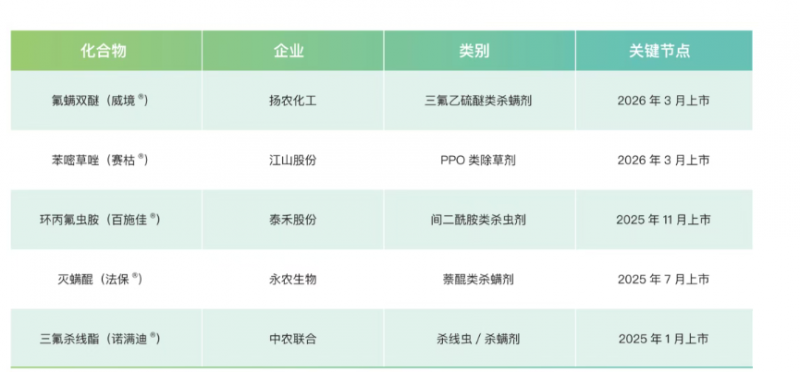
表3:2025-2026年中国创制农药密集上市/登记一览
数据来源:行业公开信息汇总
中国创制从2020年占全球不到一半,到2025年占七成,这个爬升曲线本身说明拐点已至。但数量只是入场券,真正值得关注的是表2揭示的结构变化:2025年之前,中国创制高度集中在除草剂领域,清原一家几乎撑起半壁江山,而2025年之后,杀菌剂和杀螨剂的ISO命名数量开始追平除草剂,清原之外的企业陆续出现在名单里。创制主体从“一家独大”变成“多点开花”。表3则把视角拉回国内,灭螨醌、环丙氟虫胺、氟螨双醚、苯嘧草唑在一年内密集上市或登记,说明ISO命名到商业化落地的节奏正在缩短——过去从命名到上市动辄五到八年,现在开始以“年”为单位推进。
从“仿”到“创”的关键转折
阶段划分上,1940-1978年为仿制阶段;1978-2010年为仿创结合、以仿为主;2010年至今为仿创结合、以创为主。关键转折在于技术创新活动“由国家行为转向企业行为”——泰禾、清原、江山等企业开始承担起原本由科研院所主导的创制职能。
驱动力来自两个方向的挤压:抗性危机倒逼(草甘膦、草铵膦抗性杂草泛滥,传统杀虫剂对水稻螟虫失效);全球创制管线干涸(新有效成分研发成本超3亿美元、周期超10年),为中国创制留出窗口期。
以自有知识产权为矛,以跨国巨头全球平台为船,以资金换通道,以品种换速度——这正在成为一种成型的行业范式。
泰禾的环丙氟虫胺与UPL合作,覆盖全球40余国商业化;江山的苯嘧草唑与先正达签约,后者提供90余国渠道网络。登记证只是入场券,渠道才是最稀缺的资产。
但真实距离同样清晰:中国登记资料主要按国内监管要求设计,海外市场通常围绕OECD试验指南和GLP体系开展评价。安全性数据不是登记阶段最后补齐的材料,而是创制农药出海的前端决策工具。
中国创制的版图已从几家先锋企业的点状突破,扩展为覆盖除草剂、杀虫剂、杀螨剂、杀菌剂的全面布局。更值得关注的是赛道内部分化的加速:除草剂领域,清原的HPPD类和PPO类化合物形成系列化优势;杀螨剂领域,三氟乙硫醚类化合物(氟螨双醚、苯苄螨胺等)正在形成“中国集群”;杀菌剂领域,扬农的喹菌胺以独特作用机理切入瓜类白粉病、霜霉病市场。
技术融合的趋势也在显现:AI辅助新药研发进入头部企业管线,转基因性状配套(清原耐氟草啶/氟氯氨草酯转基因作物)正在打通农药与种业的边界。中国创制的竞争,正在从“谁能做出分子”转向“谁能做出体系”。
从数量上看,中国创制已经站到了历史高点;但从全球化落地的角度看,这仍是一场刚刚开始的远征。后续专题将逐一拆解路径、赛道与技术,回答“怎么走”的问题。
