 手机版


全球农业巨头研究系列 · 种业篇
全球种业五强全览
拜耳 · 科迪华 · 先正达 · 利马格兰 · 巴斯夫 —— 历史、重大事件、历年营收、标志性产品与"农业芯片"的垄断逻辑
先锋、孟山都、迪卡、NK、Nunhems、维尔莫兰——这些中国农业圈耳熟能详的名字,今天没有一个还是独立公司,它们全都是拜耳、科迪华、先正达、利马格兰、巴斯夫手里的一张牌。全球商品种子的四成以上,被这五家分掉;而它们之中,没有一家是靠"卖种子"起家的。
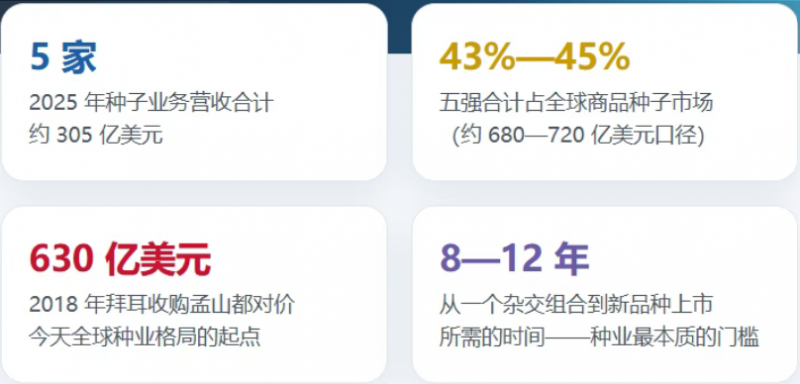
先钉一个口径,因为"种业排名"是这个行业里最容易被数字骗到的地方。
第一,本文只统计"种子与性状"业务营收,不含农药、化肥、农机、粮谷贸易。如果按"集团总营收"排,先正达集团(284 亿美元)会排在第一位、巴斯夫(597 亿欧元)会窜进前三——但这两家的主体收入根本不是种子,这种排名没有意义。
第二,五强的名字本身就带着"拼接"的痕迹。拜耳的种子业务叫孟山都,科迪华的种子业务叫先锋(Pioneer),先正达的种子业务里有中国的中国种子集团,利马格兰的种子主体叫维尔莫兰(Vilmorin & Cie),巴斯夫的蔬菜种子叫 Nunhems。这五家没有任何一家是"长出来的"种业公司,全是"买出来的"。
第三,一个必须说清楚的事实:中国排名最高的种业企业隆平高科,2025 年营收 84.77 亿元(约 12 亿美元),排在全球第七——大致相当于第五名的六成,而它的营收里还包含非种子业务。中国是全球第二大种子市场(占全球约 23%),却没有一家企业进入前五。
口径提示:为什么"全球种子市场"有 680 亿和 950 亿两个数字
不同机构的统计范围差异极大:纯商品种子口径(不含农户自留种)约 680—720 亿美元;宽口径(含性状授权费、种子处理、自留种折算)约 950 亿美元。同一篇报告里出现"拜耳份额 12%—25%""五强合计 43%—55%"这类互相矛盾的说法,根源都在这里。本文的份额为按公司财报种子营收 ÷ 商品种子市场 680—720 亿美元自行计算,并已注明。
一、五强总览:四成半的种子,五家公司
The Big Five
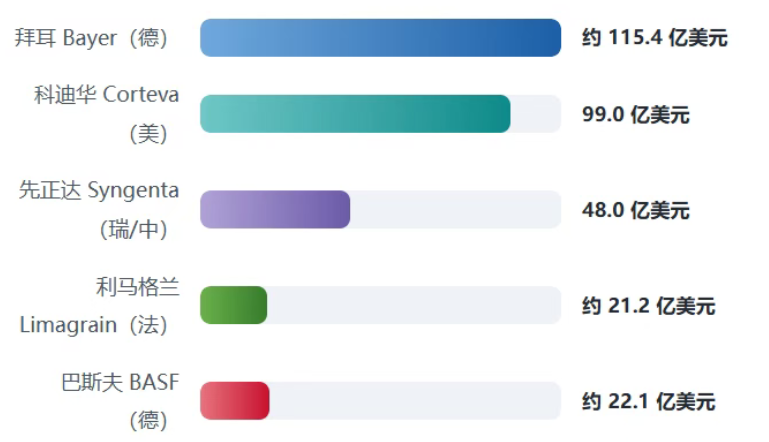
注意第 4 名与第 5 名的条形几乎一样长:如果只算合并报表内的种子销售额,2025 年巴斯夫(20.26 亿欧元)实际略高于维尔莫兰(19.48 亿欧元);行业排名把利马格兰列为全球第四种子公司,是因为它还持有若干合资与合作公司的种子销售(AgReliant、Seed Co、AGT、恒基利马格兰),且是全球蔬菜种子的绝对第一。两家在伯仲之间,引用时务必注明口径。
| 排名 | 公司 / 总部 | 种子业务品牌 | 2025 种子营收 | 核心作物 | 研发投入强度 |
|---|---|---|---|---|---|
| 1 |
拜耳作物科学 Bayer Crop Science 德国·勒沃库森 |
孟山都 Monsanto DEKALB / Asgrow Climate FieldView |
€105.93 亿 ≈ 115 亿美元 |
玉米、大豆、蔬菜、棉花 |
约 12% 约 26 亿欧元 |
| 2 |
科迪华农业科技 Corteva Agriscience 美国·印第安纳波利斯 |
先锋 Pioneer Brevant / Enlist |
$99.0 亿 | 玉米、大豆 |
约 7% 约 12 亿美元 |
| 3 |
先正达集团 Syngenta Group 瑞士·巴塞尔(中国中化控股) |
NK / Golden Harvest 先达 / 中种集团 Syngenta Vegetable Seeds |
$48.0 亿 | 玉米、水稻、向日葵、蔬菜 |
约 6.5% 约 18—20 亿美元 |
| 4 |
利马格兰 Limagrain / Vilmorin 法国·圣博齐尔 |
Vilmorin / LG Seeds Hazera / HM.CLAUSE Vilmorin-Mikado |
€19.48 亿 ≈ 21 亿美元 |
蔬菜、玉米、小麦、向日葵 |
15.6% (维尔莫兰口径) |
| 5 |
巴斯夫农业解决方案 BASF Agricultural Solutions 德国·林布格霍夫 |
Nunhems(蔬菜) InVigor(油菜) FiberMax(棉花) |
€20.26 亿 ≈ 22 亿美元 |
蔬菜、油菜、棉花 |
约 10% 约 9.9 亿欧元 |
口径:拜耳为 2025 日历年玉米种子与性状 + 大豆种子与性状 + 蔬菜种子 + 棉花种子合计;科迪华为 2025 财年 Seed 分部净销售额;先正达为 2025 年 Seeds 业务单元销售额;利马格兰为维尔莫兰 FY2024-25(截至 2025 年 6 月 30 日)合并营收;巴斯夫为 2025 年 Seeds & Traits 子业务销售额。研发强度=研发费用 ÷ 对应业务板块销售额,各家公司分母口径不同,仅供量级比较。
一句话概括这五家的"出身"
拜耳是德国医药化工巨头,靠 630 亿美元买下孟山都,一次坐上头把交椅;科迪华是陶氏与杜邦合并后被"拆出来"的纯农业公司,它的种子是 1926 年创立的先锋;先正达是两家制药巨头的农业部门合体,2017 年被中国化工收购,如今归中国中化控股;利马格兰是 1965 年由 1300 名法国农民创办的合作社,是这个名单里唯一"没有化工背景"的公司;巴斯夫做种子只有八年,它的种子资产是从拜耳手里"接盘"来的。
二、逐家深读:五条不同的登顶路径Five Roads to the Top
1. 拜耳作物科学(德国):把孟山都装进化学巨头的身体Bayer Crop Science2025 种子营收 ≈ 115 亿美元
历史:从染料厂到"农业芯片"的最大股东
-
1863
拜耳在德国成立,最初做染料;1897 年合成阿司匹林。
-
1901
约翰·弗朗西斯·昆尼在圣路易斯创办孟山都,靠糖精起家。
-
1974
孟山都推出草甘膦除草剂 Roundup(农达)——之后半个世纪全球最畅销的农药。
-
1996
孟山都推动全球首批转基因作物商业化(Roundup Ready 大豆、Bt 棉花),从此"种子"和"农药"被绑成一套系统卖给农民。
-
2002
拜耳收购 Aventis CropScience,组建拜耳作物科学(Bayer CropScience),正式进入农业。
-
2018
以约 630 亿美元完成对孟山都的收购,德国企业史上最大对外并购——拜耳一夜之间成为全球最大的种子与性状公司,也接手了草甘膦诉讼这个"长尾炸弹"。
-
2025—2026
美国最高法院以 7:2 裁定《联邦杀虫剂、杀菌剂和灭鼠剂法》(FIFRA)优先于州级"未警示"索赔请求,拜耳取得里程碑式胜利,数千起待决案件面临驳回;但集团 2025 年仍因草甘膦相关特殊项目计提 55.2 亿欧元,全集团净亏损 36.2 亿欧元。
五次关键抉择
- 2002 从医药跨进农业:买下 Aventis CropScience,拿到作物保护平台,这是拜耳进入农业的入场券。
- 2018 用 630 亿美元买下"第一":孟山都的种质库 + 性状专利池 + Roundup 品牌,让拜耳从"农药四强之一"直接变成"种子全球第一"。这是一笔用资产负债表换产业地位的交易。
- 2018 卖掉一半换许可:为通过反垄断审查,拜耳把蔬菜种子(Nunhems)、油菜(InVigor)、棉花(FiberMax)、草铵膦以及数字农业 xarvio 等资产以约 76 亿欧元打包卖给巴斯夫。今天的第五名,是第一名亲手造出来的。
- 2025—2026 把诉讼变成"可计算的风险":一边打最高法院的官司,一边提出约 72.5 亿美元的和解方案覆盖非霍奇金淋巴瘤集体诉讼,并联合农业团体在州层面推动"合规即免责"立法。目标不是赢下每一场,而是把不确定性压缩到可定价。
- 2025 起"五年框架":把核心业务做"最精简、最高效、最创新",特殊项目前 EBITDA 率拉回 20% 中段,同时关停法兰克福高成本产能、2028 年前完成多马根基地重组。先保利润,再保增长。
历年营收(作物科学事业部,亿欧元)
拜耳作物科学事业部营收(亿欧元)
20212022202320242025
| 财年(自然年) | 作物科学事业部营收 | 同比 | 其中种子与性状合计 | 特殊项目前 EBITDA / 利润率 |
|---|---|---|---|---|
| 2021 | 202.07 亿欧元 | +7.3% | — | 46.98 亿 / 23.2% |
| 2022 | 251.69 亿欧元 | +24.6% | — | 68.67 亿 / 27.3% |
| 2023 | 232.70 亿欧元 | −7.5% | — | 50.40 亿 / 21.7% |
| 2024 | 222.59 亿欧元 | −4.3% | 103.91 亿欧元 | 43.25 亿 / 19.4% |
| 2025 | 216.22 亿欧元 | −2.9% | 105.93 亿欧元 | 41.88 亿 / 19.4% |
说明:2025 年事业部营收按汇率与产品组合调整后为 +1.1%,报表口径 −2.9% 的差异主要来自汇率(−4.0%)。种子与性状合计=玉米种子与性状 + 大豆种子与性状 + 蔬菜种子 + 棉花种子;2024 年之前未在同一细分口径下逐年核实,故留空(该合计近三年长期稳定在 100—110 亿欧元区间,约占事业部营收 47%—49%)。
| 2025 年种子细分 | 营收 | 变动(汇率与组合调整) | 关键变量 |
|---|---|---|---|
| 玉米种子与性状 | 71.49 亿欧元 | +13.2% | 北美玉米面积处历史高位;全球各地区均两位数增长;第四季度与科迪华和解带来增量许可收入 |
| 大豆种子与性状 | 22.14 亿欧元 | −7.7% | 美国麦草畏标签被撤销、面积下降;拉美 Intacta 2 Xtend 逆势强劲 |
| 蔬菜种子 | 7.88 亿欧元 | +7.5% | 几乎所有区域价格与销量齐升 |
| 棉花种子 | 4.42 亿欧元 | −22.9% | 美国麦草畏标签撤销 + 面积下降,跌幅最深 |
数据来源:拜耳集团 2025 年年报(2026 年 3 月 4 日发布)。玉米一项就贡献事业部 33% 的销售额——这是全球种业最大的单一利润池。
标志性产品:从"一瓶药"到"一套系统"
除草剂 × 性状
Roundup + Roundup Ready / Xtend
全球最著名的除草剂搭配抗除草剂种子,构成"买了种子必须买药"的闭环,是孟山都模式的核心,也是所有后发者模仿的原型。
玉米
DEKALB 玉米 + SmartStax 性状堆叠
2025 年玉米种子与性状 71.49 亿欧元,全球所有地区两位数增长,是拜耳农业板块的绝对基本盘。
大豆
Intacta 2 Xtend
在巴西大豆种植面积的覆盖率约 30%,是拉美市场对抗科迪华 Enlist 的主力产品。
数字农业
Climate FieldView
数百万英亩订阅的数字化农艺平台,把种子、农药的数据入口握在自己手里——这是"系统"的最后一块拼图。
独特优势
- 全球最大的种质库与性状专利池:Roundup Ready、Xtend、SmartStax 三大平台至今仍是行业收费标准的制定者。
- "种子 + 农药 + 数据"最完整的一体化:五强里只有拜耳把三条线全打通了,也因此最高程度地锁定了农户的重复购买。
- 玉米与大豆双引擎 + 拉美纵深:北美 88.9 亿欧元、拉美 61.4 亿欧元的分区收入结构,比任何对手都更均衡地压在两大作物带上。
- 研发绝对规模第一:约 26 亿欧元的年度研发投入,超过其他四家的总和量级。
不能回避的一面
① 诉讼是真实成本:2025 年特殊项目 55.2 亿欧元直接吃掉全部利润,集团净亏 36.2 亿欧元;最高法院的胜诉解决了"联邦优先"这一层,但州法与立法层面的博弈远未结束。② 大豆与棉花在北美大幅下滑(−7.7%、−22.9%),说明监管变化可以在一个生长季内抹掉一个品类的收入。③ 事业部营收连续三年下滑(251.7→216.2 亿欧元),利润率从 27.3% 回落到 19.4%,说明"种子+农药"的定价权在商品价格走弱时并不牢靠。
2. 科迪华(美国):最纯粹的种子公司,正在一分为二Corteva Agriscience2025 种子营收 99 亿美元
历史:一家长在"先锋"上的公司
-
1926
亨利·A·华莱士(后来出任美国副总统)创立 先锋良种(Pioneer Hi-Bred),把杂交玉米推向整个美国玉米带——这是全球商业化育种真正的起点。
-
1999
杜邦以约 77 亿美元收购先锋,跨国化工集团第一次把最深的玉米种质握在手里。
-
2017
陶氏与杜邦完成对等合并,成立陶氏杜邦(DowDuPont),并宣布将拆分为三家独立公司。
-
2019-06
科迪华(Corteva)从陶氏杜邦分拆,在纽约证券交易所独立上市——"种子 + 作物保护"被单独装进一个壳,成为全球最大的纯农业上市公司。
-
2025-10
董事会批准"一分为二":种子与遗传学业务(保留先锋 Pioneer 与 Brevant 品牌)独立为一家新上市公司,命名 Vylor;作物保护业务继续使用 Corteva 名称。
-
2026-10-01
分拆按计划完成。从今天起,"科迪华"这个名字只代表农药,"先锋"归属于 Vylor。
五次关键抉择
- 1999 杜邦买先锋:把"育种"这个慢变量装进"化工"这个快现金流的身体里,为二十年后的科迪华打下底子。
- 2019 接受"被拆出来":在陶氏杜邦的分拆中主动选择"纯农业"定位——不做医药、不做材料,只做种子和农药。这让它在资本市场上有一个罕见清晰的标签。
- 2020—2025 用 Enlist 平台完成逆袭:2024 年美国环保署撤销麦草畏标签,拜耳的 Xtend 体系受重创,科迪华的 Enlist E3 顺势上位,在自有大豆品牌中的覆盖率已接近 100%,美国大豆种植面积的渗透率约 58%。这是过去五年全球种业最成功的一次"竞品失误接盘"。
- 2025 与拜耳"和解换自由":双方达成一揽子许可协议,科迪华支付 6.10 亿美元,2026 年实现"专利费中性"——从净付方变成净收方;新的棉花许可安排预计未来十年带来约 10 亿美元增量收入。技术资产从"防御性护城河"升级为"进攻性收入来源"。
- 2025—2026 第二次分拆:把种子和农药彻底分开。管理层给出的理由只有一句——"种子的市场和农药的市场,未来机会正在背离"。
历年营收(亿美元)
科迪华种子净销售额(亿美元)
20212022202320242025
| 财年(自然年) | 总营收 | 种子净销售额 | 种子经营性 EBITDA | 作物保护净销售额 |
|---|---|---|---|---|
| 2021 | 156.6 亿美元 | 84.0 亿美元 | — | 72.5 亿美元 |
| 2022 | 174.6 亿美元 | 89.8 亿美元 | 16.6 亿美元 | 84.8 亿美元 |
| 2023 | 172.3 亿美元 | 94.7 亿美元 | 21.2 亿美元 | 77.5 亿美元 |
| 2024 | 169.1 亿美元 | 95.5 亿美元 | 约 22.2 亿美元 | 73.6 亿美元 |
| 2025 | 174.0 亿美元 | 99.0 亿美元 | 26.4 亿美元 | 75.0 亿美元 |
数据来源:科迪华 2025 年第四季度及全年财报(2026 年 2 月 3 日)。2025 年集团经营 EBITDA 38.5 亿美元(+14%)、GAAP 净利 12.0 亿美元(+40%)、自由现金流 29 亿美元(+69%);2026 年指引经营 EBITDA 40—42 亿美元。种子 EBITDA 三年从 16.6 亿涨到 26.4 亿,而作物保护仅约 13.5 亿——这就是"一分为二"最直接的财务理由。
标志性产品:一门"按价值定价"的生意
玉米
先锋 Pioneer 杂交玉米
2025 年玉米产品线 70.02 亿美元(+8%),是科迪华增长的核心引擎。年报里反复出现的一个词是"按价值定价"(price-for-value)——不靠卖更多,靠卖更贵。
大豆性状
Enlist E3
同时耐受 2,4-D 胆碱、草甘膦、草铵膦三种除草剂,是目前市场上最全面的耐除草剂性状之一;在科迪华自有大豆品牌中覆盖率接近 100%。
抗虫
Conkesta E3 / Vorceed
Conkesta E3 在巴西以技术授权模式推广;Vorceed 是玉米新一代抗虫性状,用于守住玉米带。
生物制剂
Stoller + Goltrevo
2022 年收购 Stoller 生物刺激素;2025 年推出首款生物杀虫剂 Goltrevo(源自球孢白僵菌菌株),瞄准 2030 年约 31 亿美元的生物制剂市场。
独特优势
- 最纯粹的种业公司:种子占营收 57%,且没有母公司、没有医药业务、不背历史诉讼——这在五强里是唯一。
- 制种面积的"直接控制率"达 68%:公司自己控制或技术指导全球 68% 的种子生产面积,这是保证品种纯度与交付节奏的隐形护城河,也是同行普遍做不到的。
- 性状授权从成本变成收入:Enlist 平台被同行采用,与拜耳交叉许可终止后转为净收方,棉花许可预计十年带来约 10 亿美元。
- 现金纪律:2025 年自由现金流 29 亿美元(+69%),资本回报超 15 亿美元,同时还在回购股票——这在周期底部是一种奢侈。
不能回避的一面
① 分拆的执行风险很大:约 120 个育种设施、共用的性状平台、单一经销商网络,要被切成两家上市公司;种子公司还会单独继承"育种业务独有的季节性营运资本"。② 作物保护长期承压:2023—2024 年有机销售连续下滑,拉美价格战把价格压掉 2%—5%,EBITDA 只有种子业务的一半多。③ 拉美是双刃剑:阿根廷玉米面积下降、巴西雷亚尔走弱,量在、钱少。④ 2026 年关税影响估计约 8,000 万美元。
3. 先正达集团(瑞士/中国):一个正在上市的全球第三Syngenta Group2025 种子营收 48 亿美元
历史:两家制药巨头的农业部门,加一个中国股东
-
2000
诺华农业(Novartis Agribusiness)与阿斯利康农化(AstraZeneca Agrochemicals)合并,成立先正达,总部巴塞尔。它的基因里从一开始就写着"合并"。
-
2000s
通过收购与合作铺开种子版图:NK 玉米、Golden Harvest(先达)、蔬菜种子业务陆续入袋。
-
2017
中国化工以约 430—440 亿美元完成收购先正达——当时中国企业最大的一笔海外并购,也是全球农业格局中第一次出现"中资控股的全球前三"。
-
2020
先正达集团正式组建:把瑞士先正达、安道麦(ADAMA)、中国的中种集团、中化化肥等装进同一个平台,形成"植保 + 种子 + 化肥 + 数字农业"的全链条。2021 年扬农化工并入。
-
2024
撤回上海证券交易所的 IPO 申请(原计划募资 650 亿元),A 股上市路径终止。
-
2025—2026
转向香港:2026 年 9 月向港交所保密递交 IPO 申请,计划募资约 50 亿美元(市场消息称上限或达 100 亿美元),目标 2026 年底至 2027 年初上市。同期,2026 年 7 月 1 日覃衡德出任集团 CEO;5 月宣布花卉业务与 Dümmen Orange 成立合资公司。
五次关键抉择
- 2000 合并求生:两家制药巨头各自的农业部门都做不到全球第一,合并后立刻拿到植保全球第一梯队的位置。
- 2017 接受中国资本:这笔交易让先正达获得了全球第二大种子市场的通道——这是它与其他四强最本质的区别。
- 2020 组建集团、装进"全链条":把农药、种子、化肥、MAP(现代农业服务平台)拼到一个壳里。这既是最独特的优势(唯一能在中国把整套服务落到田里的全球巨头),也是最沉重的负担(资产结构复杂、债务高)。
- 2024—2025 主动瘦身、砍掉粮谷贸易:粮谷贸易流水大、毛利极低。主动收缩让它 2025 年营收下降 10 亿美元,但 EBITDA 反而增长 13%。用营收换利润率,这是近年来中国农业企业最值得学的一次战略取舍。
- 2026 转战港股:核心目的有三个——降低净债务(2024 年底约 248 亿美元)、支撑每年约 20 亿美元的研发、以及通过引入国际股东降低单一控股带来的地缘摩擦。
历年营收(亿美元)
先正达集团营业收入(亿美元)
20212022202320242025
| 财年(自然年) | 集团营收 | 先正达种子 | 先正达植保 | 安道麦 | 先正达集团中国 | EBITDA |
|---|---|---|---|---|---|---|
| 2021 | 282 亿美元 | 41 亿美元 | 135 亿美元 | 58 亿美元 | 74 亿美元 | 46 亿美元 |
| 2022 | 334 亿美元 | 47 亿美元 | 163 亿美元 | 67 亿美元 | 86 亿美元 | 56 亿美元 |
| 2023 | 322 亿美元 | 48 亿美元 | 153 亿美元 | 47 亿美元 | 105 亿美元 | 46 亿美元 |
| 2024 | 288 亿美元 | 48 亿美元 | 132 亿美元 | 41 亿美元 | 92 亿美元 | 39 亿美元 |
| 2025 | 284 亿美元 | 48 亿美元 | 137 亿美元 | 41 亿美元 | 83 亿美元 | 44 亿美元 |
数据来源:先正达集团历年年报。种子业务连续三年稳定在 48 亿美元——这是五强里最"平"的一条线,说明它的种子板块既没有周期红利,也没有明显失分。2025 年集团营收 −1%(若剔除主动砍掉的 10 亿美元粮谷贸易,实为 +2%),EBITDA +13%。2024 年"先正达集团中国"数据已按新口径(不含安道麦中国)调整。2026 年上半年营收 122 亿美元(−2%)、EBITDA 24 亿美元(+2%)。内部抵消约 −25 亿美元/年,故分项之和大于集团数。
标志性产品:唯一能把整套服务落到田里的巨头
玉米
NK / Golden Harvest(先达)
北美与巴西的玉米主力品牌。2025 年巴西夏季玉米与 safrinha 玉米双双提升份额,阿根廷玉米强劲反弹。
性状
DURASTAK / ENLIST E3 EXPANCE
2025 年在北美推出业界首个三价 Bt 蛋白复合性状 DURASTAK(三种作用机制防治玉米根虫);与 M.S. Technologies 合作推出下一代大豆性状组合。
水稻与小麦
水稻全球领先 + HYVIDO 杂交大麦
水稻是它的传统强项;HYVIDO Neo 杂交大麦加速推广,杂交小麦计划 2026 年在欧洲商业化——如果成功,这是近二十年谷物育种的重大节点。
中国
中种集团 + 荃银高科 + 扬农化工 + MAP
中国种子集团是运营主体,荃银高科海外业务覆盖 20 多国;水稻、玉米、小麦、蔬菜四大作物国内综合份额超 9.35%;扬农化工位列全球农化前十;MAP 已建成 600 多个服务中心。
独特优势
- 唯一"全链条 + 中国落地"的全球巨头:植保全球第一梯队、种子全球第三、化肥与数字农业都有实体,且在中国拥有完整的研发、生产、渠道与政府关系。
- 新兴市场的密度:巴西 safrinha 玉米、阿根廷向日葵(历史新高)、印度、东南亚——这些是迪尔和科迪华相对薄弱的地区。
- 蔬菜与花卉的全球第一梯队:与利马格兰形成正面竞争,2026 年把花卉放进合资公司是"抓大放小"。
- 研发规模约 20 亿美元/年:五强里排第三,且是唯一把研发重心同时放在"大田"和"中国本土作物"上的公司(2025 年 1,800 项新产品注册批准)。
不能回避的一面
① 债务是最大的敌人:2024 年底净债务约 248 亿美元,高额财务费用长期侵蚀净利,这也是必须 IPO 的根本原因。② 北美种子下滑 12%(重组影响),说明它在最赚钱的玉米带里并不占优。③ 资产结构过于复杂:报表要把安道麦、中化化肥、荃银高科、扬农化工等多家上市/非上市主体合并进来,"营收 284 亿美元、EBITDA 44 亿美元"这样的数字背后,可比的清晰度不如科迪华。④ IPO 的时点与估值仍有不确定性——港股 2025 年主板 IPO 募资约 372 亿美元,窗口活跃但竞争激烈。
4. 利马格兰(法国):1300 个农民拥有的世界蔬菜种子冠军Limagrain / Vilmorin & Cie2025 种子营收 ≈ 21 亿美元
历史:一群农民,和一个 1743 年的名字
-
1743
维尔莫兰(Vilmorin)家族开始在巴黎经营种子。今天它仍是欧洲最古老的育种商号之一,也是利马格兰种子业务的品牌名。
-
1965
法国中部利马涅平原的农民合作社创立 利马格兰。它的股东不是投资人,而是约 1,300 名法国农场主——用户即股东,这是它所有长期决策的起点。
-
1970s—2000s
陆续把维尔莫兰、HM.CLAUSE、Hazera(以色列)、Vilmorin-Mikado(日本)等蔬菜种子公司纳入旗下,逐步做成全球蔬菜种子第一。
-
2000s
与德国 KWS 在美国合建 AgReliant(玉米、大豆),用合资方式进入北美大田种子。
-
2023
维尔莫兰从巴黎泛欧交易所退市,利马格兰全面控股。公司主动放弃了季度信息披露与资本市场的短期压力——用透明度换育种定力。
-
2025—2026
2025 年 6 月与 KWS 一起把 AgReliant 卖给 GDM("卖掉渠道,回到育种");同年启动引入阿布扎比主权投资平台 L'IMAD(ADQ)——2026 年完成,L'IMAD 持有利马格兰蔬菜种子(LVS)35% 股权,利马格兰保留 65% 并维持治理控制权。这套安排被写进"Ambition 2030"路线图。
五次关键抉择
- 1965 让农民当股东:合作社资本的耐心程度远高于上市公司,这决定了它可以在 60 年里持续把钱压进育种而不问季度回报。
- 把"蔬菜"当主战场:不做巨头最在乎的玉米大豆主战场,而是选择高附加值、细分、抗周期的蔬菜种子——最终做到了全球第一(LVS 2024-25 营收 8.39 亿欧元、4,000 名员工、35 个国家)。
- 2023 主动退市:这是五强里唯一主动远离资本市场的公司。全球蔬菜种子市场 2024 年约 62 亿美元,规模不大但毛利高。不需要增长的资本市场,就更容易做长期的育种。
- 2025 卖掉 AgReliant:把北美大田种子的渠道平台卖掉,换成现金与聚焦。别人在买渠道,它在卖渠道——因为渠道对它不是核心资产,育种才是。
- 2026 引入 L'IMAD 但不出让控制权:用 35% 的少数股权换来加速国际化与研发的资金,同时明确"治理、合作社与维尔莫兰的独立性不变"。这是合作社企业融资的教科书式解法。
历年营收(亿欧元,财年截至 6 月 30 日)
维尔莫兰(利马格兰种子业务主体)合并营收(亿欧元)
FY2021FY2022FY2023FY2024FY2025
| 财年(截至 6 月 30 日) | 维尔莫兰合并营收 | 大田作物种子 | 蔬菜种子 | 园艺产品 | 集团(利马格兰)合并营收 |
|---|---|---|---|---|---|
| FY2021 | 14.77 亿欧元 | 7.16 | 7.01 | 0.60 | — |
| FY2022 | 15.87 亿欧元 | 8.16 | 7.19 | 0.52 | — |
| FY2023 | 18.98 亿欧元 * | 10.90 | 7.61 | 0.47 | 约 24.51 亿欧元 * |
| FY2024 | 约 19.90 亿欧元 * | — | — | — | 25.22 亿欧元 |
| FY2025 | 19.48 亿欧元 | 10.68 | 8.36 | 0.44 | 24.52 亿欧元 |
口径说明(务必注意):*FY2023 维尔莫兰数与集团数为按分业务加总 / 按 +2.9% 增速反推所得,非公司直接披露;*FY2024 维尔莫兰数为按"FY2025 维尔莫兰营收=集团营收的 79%"这一公司口径反推的估算值。维尔莫兰于 2023 年底退市后不再单独披露完整年度报表,故 FY2024、FY2025 的细项以公司可持续发展报告与集团公告为准。FY2025 结构:大田作物种子 54.8%、蔬菜种子 42.9%、园艺 2.3%;区域结构:法国 14.3%、欧洲其他 43.2%、美洲 24.9%、非洲中东 9.6%、亚太 8%。
标志性产品:在一个不起眼的品类里做到世界第一
蔬菜
番茄 / 胡萝卜 / 菊苣 / 甜瓜
胡萝卜与菊苣全球第一,番茄、生菜、甜椒、黄瓜、洋葱、南瓜、萝卜均居第一梯队。抗性育种是主攻方向:25 个抗 ToBRFV 番茄品种、4 个抗 ToLCNDV 西葫芦、1 个抗 CGMMV 黄瓜。每年上市 150 多个新品种,品种库超 3,000 个、覆盖 70 多种蔬菜。
大田
LG Seeds:玉米、小麦、向日葵、油菜
欧洲大田种子的本土冠军,对欧洲农艺与法规的理解深度是它的壁垒。四个战略作物:玉米、小麦、向日葵、油菜。
研发
100 个育种中心 + 2,071 名研究人员
研发投入占种子销售额 15.6%(蔬菜口径约 17%)——这是本文五强里最高的研发强度,也是"合作社模式"最直接的产物。
园艺
Vilmorin / Vita / Gondian
面向家庭园艺消费者的零售品牌线,虽只占 2.3%,但把"维尔莫兰"这个名字带进了普通人的阳台与花园。
独特优势
- 合作社股权结构 = 耐心资本:1,300 名农民股东,没有季报压力,研发强度长期 15%—18%,五强最高。
- 全球蔬菜种子第一:蔬菜是种业里毛利率最高、周期最弱、粘性最强的细分市场,且不受转基因监管困扰——在欧洲尤其关键。
- 自有制种与加工体系:120 个育种与研究中心、50 多个种子加工与包装基地;合作社成员的土地本身就是制种基地,扩繁不依赖外部合同。
- 欧洲本土冠军:57% 以上收入来自欧洲,在监管最严、品种审定最慢的市场里建立了最难复制的地缘优势。
- 克制的资本运作:退市、卖 AgReliant、引入 L'IMAD 但保控制权——每一步都在"用资本但不被资本用"。
不能回避的一面
① 规模只有拜耳的五分之一,在全球大田作物的正面战场上没有议价权。② 欧洲新基因组技术(NGT)法规进展缓慢,含复杂性状叠加的品种无法在本土快速商业化,等于把近五分之一的研发投入的回报往后推。③ 北美大田渠道已出售,能否用新的合作模式补上 AgReliant 的位置仍是未知数。④ 合作社治理限制外部融资能力——这正是必须引入 L'IMAD 的原因。
5. 巴斯夫农业解决方案(德国):从"接盘"开始,正在独立上市BASF Agricultural Solutions2025 种子营收 ≈ 22 亿美元
历史:一家 1865 年的化工公司,做种子只有八年
-
1865
巴斯夫在德国曼海姆成立,做染料起家,后来成为全球最大的化工企业之一。
-
1912
在 Limburgerhof 建立农业研究中心——巴斯夫在农业领域的技术积累超过 110 年,但一直集中在作物保护化学。
-
2000
收购美国氰胺(American Cyanamid)的植保业务,第一次靠并购把规模做起来。
-
2018
以约 76 亿欧元从拜耳手中买下被反垄断要求剥离的资产:蔬菜种子 Nunhems、杂交油菜 InVigor、棉花 FiberMax / Stoneville、大豆种子、草铵膦除草剂(Liberty)以及数字农业平台 xarvio。巴斯夫"零基础"进入种子行业,用的是一笔"别人不得不卖"的交易。
-
2025-11
宣布计划将农业解决方案业务在法兰克福证券交易所独立上市(以欧洲公司 SE 形式),巴斯夫继续作为控股股东,目标 2027 年中完成。
-
2026-09
正式委托花旗、德意志银行、高盛、摩根大通担任全球协调人;全球 80% 的农业业务已完成独立法人化,专属 ERP 系统全面上线,独立核算与运营就位。
五次关键抉择
- 2000 买美国氰胺植保:第一次用并购补规模,让巴斯夫从"欧洲植保玩家"变成"全球植保第一梯队"。
- 2018 接盘拜耳剥离资产:这是本文五家里性价比最高的一笔交易——用 76 亿欧元,一次性拿到北美油菜与棉花的种子品牌、全球蔬菜种子的第一梯队资产(Nunhems)、以及草铵膦与数字农业。今天的巴斯夫种子业务,完全是拜耳那桩并购的"副产品"。
- 2019—2024 整合期:在化学公司里养活一个种子部门——种子只占部门营收约 21%,长期与体量大得多的植保业务争夺预算。这段经历也解释了它为什么要分拆。
- 2025 草铵膦-P-铵盐上市 + 创新管线:新产品首次放量即成为 EBITDA 改善的主要来源之一;创新管线中"2035 年前上市产品"的目标销售潜力超过 75 亿欧元。
- 2025—2027 分拆上市:逻辑很直白——"让种子和化学各自拿到自己的估值"。这与科迪华的一分为二、拜耳被诉讼压制的估值,指向同一个行业判断:资本市场已经不再为"化学 + 种子"的混合体付溢价。
历年营收(亿欧元)
巴斯夫农业解决方案部门营收(亿欧元)
20212022202320242025
| 财年(自然年) | 部门营收(第三方销售) | 其中种子与性状 | 特殊项目前 EBITDA / 利润率 | 研发费用 |
|---|---|---|---|---|
| 2021 | 81.62 亿欧元 | — | 13.75 亿 / 16.8% | 9.04 亿欧元 |
| 2022 | 102.80 亿欧元 | — | 19.28 亿 / 18.8% | 9.44 亿欧元 |
| 2023 | 100.92 亿欧元 | 19.62 亿欧元 | 22.70 亿 / 22.5% | 约 9.5 亿欧元 |
| 2024 | 97.98 亿欧元 | 21.19 亿欧元 | 19.38 亿 / 19.8% | 9.19 亿欧元 |
| 2025 | 95.87 亿欧元 | 20.26 亿欧元 | 20.81 亿 / 21.7% | 9.90 亿欧元 |
数据来源:巴斯夫 2025 年年报与 Factbook(2026 年 5 月更新)。2025 年部门营收 −2.2%,主因汇率(−3.9%)与价格(−1.2%),销量实为 +3.0%。区域结构(2025):北美 38.11 亿、欧洲 24.78 亿、南美非洲中东 22.73 亿、亚洲 10.26 亿欧元。研发费用为部门口径(含植保),故不能直接与纯种子公司对比。
标志性产品:在"巨头不看的作物"上建立份额
蔬菜
Nunhems 蔬菜种子
1,200 多个商业品种、覆盖 20 种蔬菜作物(番茄、洋葱、胡萝卜、辣椒、黄瓜、甜瓜、生菜等),公司称全球每天有超过 5 亿人吃到的蔬菜源自其种子;研发中心遍布欧洲、北美、亚洲与拉美。
油菜
InVigor 杂交油菜
北美油菜种子的主力品牌,卖点是杂交优势 + 性状组合。2025 年推出 InVigor Gold:具备 Libertylink 除草剂耐受、抗裂荚、抗黑胫病,并突出耐热性——让农户可以把原本休耕或闲置的土地用起来。
棉花
FiberMax / Stoneville
2025 年新增 6 个品种、组合扩至 13 个,全部搭载 Axant Flex 除草剂耐受技术与三基因抗虫性状(Twinlink Plus)。"One Ton Club"奖励计划已办到第 21 年,是北美棉花圈最有号召力的品牌活动之一。
除草剂
Liberty ULTRA
2025 年上市首年在油菜、玉米、棉花与大豆上施用面积达 6,000 万英亩,公司称其除草效果比仿制草铵膦高约 20%——这是巴斯夫在草铵膦赛道上的核心武器。
独特优势
- "接盘者"的战略位置:以极低成本获得拜耳被迫剥离的优质资产,避免了自建育种的十年周期。
- 产品组合的互补性最好:蔬菜(Nunhems)+ 油菜(InVigor)+ 棉花(FiberMax)+ 植保化学——恰好都落在巨头不愿重仓的作物上,竞争强度远低于玉米大豆主战场。
- 利润率反而更高:2025 年特殊项目前 EBITDA 率 21.7%,高于拜耳作物科学的 19.4%,说明"小作物 + 化学"的组合在成本控制上更从容。
- 与母公司的一体化制造与研发平台共享 Verbund 体系,原药与制剂成本优势明显。
- 分拆带来的估值释放:一家独立、专注、有控股股东背书的农业公司,比"化工集团里的一个部门"更容易获得农业板块估值。
不能回避的一面
① 种子在部门里只占约 21%,长期与体量大五倍的植保业务争夺研发与资本预算,这是结构性的。② 油菜与棉花高度依赖北美面积与商品价格——单一作物的面积变动就能影响一整季的订单,且没有足够的蔬菜或饲草体量来吸收缺口。③ 分拆本身有成本:管理层注意力被分散、分离费用上升,且"一家独立公司如何分配资本给化学与遗传"仍未回答。④ 亚洲区 2025 年营收显著下滑(客户高库存、印度卢比贬值),是它的弱区。
三、横向对比:五强的差别在哪里Head to Head
| 维度 | 拜耳 | 科迪华 | 先正达 | 利马格兰 | 巴斯夫 |
|---|---|---|---|---|---|
| 种子占其农业板块比重 | 约 49% | 约 57% | 约 17% | 约 79% | 约 21% |
| 核心作物 | 玉米、大豆、蔬菜、棉花 | 玉米、大豆 | 玉米、水稻、向日葵、蔬菜 | 蔬菜、玉米、小麦、向日葵 | 蔬菜、油菜、棉花 |
| 最赚钱的一项 |
玉米种子与性状 71.49 亿欧元 |
玉米产品线 70.02 亿美元 |
蔬菜种子与水稻 |
蔬菜种子 8.36 亿欧元 |
蔬菜种子(Nunhems) |
| 区域重心 | 北美 41%、拉美 28% | 美加 51%、拉美 22% | 全球均衡 + 中国 29% | 欧洲 57% | 北美 40%、欧洲 26% |
| 研发强度 | 约 12% | 约 7% | 约 6.5% | 15.6% | 约 10%(含植保) |
| 资本市场状态 | 集团上市(法兰克福) | 上市;2026/10 种子业务分拆为 Vylor | 未上市;2026 申请港股 IPO | 不上市(维尔莫兰 2023 退市) | 集团上市;农化板块拟 2027 年中分拆上市 |
| 最大的风险 | 草甘膦诉讼长尾 | 分拆执行风险 | 约 248 亿美元净债务 | 规模与欧洲监管 | 种子占比过低 |
定性对比,不作量化排名。前四行数据来自各公司 2025 年年报;"种子占其农业板块比重"为种子业务营收 ÷ 该公司的农业板块口径营收,各家的"农业板块"定义不同(拜耳/巴斯夫为事业部、科迪华为总营收、先正达为集团营收、利马格兰为集团营收),务必按此理解。
口径差异极大(分母分别为种子销售额、作物科学事业部、农化部门、总营收、集团营收),此处只表达"量级与方向":规模最小的利马格兰研发强度最高,规模最大的拜耳绝对额最高。研发强度的排序,本质上反映的是各家公司对自身护城河"够不够深"的信心差异。
2015—2020 那一轮整合,决定了今天的格局
| 时间 | 交易 | 金额 | 对格局的影响 |
|---|---|---|---|
| 2017 | 中国化工收购先正达 | 约 430—440 亿美元 | 中资首次控股全球前三的农业科技公司;先正达获得中国市场的战略通道 |
| 2017 | 陶氏与杜邦对等合并(DowDuPont) | — | 两年后拆出科迪华,形成全球最大的"纯农业"上市公司 |
| 2018 | 拜耳收购孟山都 | 约 630 亿美元 | 全球第一大种子与性状公司诞生;同时埋下草甘膦诉讼的长尾风险 |
| 2018 | 巴斯夫收购拜耳剥离资产 | 约 76 亿欧元 | 巴斯夫零基础进入种子,拿到 Nunhems、InVigor、FiberMax 与草铵膦 |
| 2019 | 科迪华从陶氏杜邦分拆上市 | — | "种子 + 植保"被单独装壳;2026 年又将一分为二 |
| 2023—2026 | 利马格兰完成私有化与蔬菜种子引入 L'IMAD | — | 五强中唯一的非上市、合作社资本模式确立 |
这六笔交易构成了一个闭环:一次反垄断剥离(拜耳→巴斯夫)造出了第五名;一次跨洲收购(中国化工→先正达)造出了第三名;一次巨额并购(拜耳→孟山都)造出了第一名。全球种业的头部格局,本质上是 2015—2020 年那一轮资本运作的产物。
四、它们凭什么成为全球种业巨头:六条共性规律Why They Win
-
头部不是"种业公司",而是"化工—种业复合体"。
五强里三家是化工/医药集团(拜耳、先正达、巴斯夫),一家是被化工集团合并后拆出来的纯农业公司(科迪华),只有利马格兰是农业合作社出身。种子行业的特点决定了这件事:育种需要十年以上的持续投入、需要巨额的专利诉讼预算、需要全球分销网络——只有化工的现金流和资本平台能持续供给。
-
每一家都长在"一次世纪并购"上。
拜耳-孟山都(630 亿美元)、中国化工-先正达(430—440 亿美元)、陶氏-杜邦→科迪华、巴斯夫接盘拜耳剥离资产(76 亿欧元)、利马格兰-维尔莫兰。育种是个慢变量,但格局是个快变量——想要在十年内进入全球前列,几乎只能靠买。
-
真正的护城河是"性状 × 种质 × 数据",而不是"品种数量"。
Roundup Ready、Xtend、Enlist E3、DURASTAK、InVigor、Intacta 2 Xtend——性状是专利,专利是收费权。科迪华 2025 年最值钱的新闻不是推出新品种,而是把性状授权从"净付费"翻转成"净收费";拜耳的玉米种子与性状一年 71.49 亿欧元,靠的正是性状带来的溢价。
-
玉米与大豆是全球种业最大的两个利润池。
拜耳玉米一项贡献事业部 33% 销售额,科迪华玉米一项 70 亿美元占种子收入 71%。这也解释了为什么五强都在北美玉米带打得最凶,而在蔬菜、油菜、棉花这些"小作物"上反而愿意妥协和分工。
-
研发强度与规模呈反向关系。
利马格兰 15.6%(规模最小)> 拜耳约 12%(绝对额最大,约 26 亿欧元)> 巴斯夫约 10% > 科迪华约 7% > 先正达约 6.5%。追赶者用"小规模、高强度"的方式买时间;领先者靠绝对额维持代差。
-
都要靠"并购 + 授权"两条腿补时间。
培育一个商业品种需要 8—12 年(先正达甚至提到 12 年以上)。所以要进新市场、新作物,只能靠买(企业并购)和借(性状授权、合资公司,如利马格兰的 AgReliant、Seed Co、恒基利马格兰)。内生育种解决竞争力,外延交易解决入场券。
五、隐忧与挑战:五强共同面对的五件事Risks
诉讼
专利与责任的"双向夹击"
拜耳的草甘膦案虽在美国最高法院取得里程碑胜诉,但仍有数万起案件与州法层面的博弈;与此同时,五强对性状专利的收费权正在被各国的反垄断审查和农户组织质疑。种子行业"靠专利收钱"的商业模式,正处在法律与舆论的双重压力下。
周期
农产品价格决定"技术溢价"的天花板
美国玉米种子单价从 2000 年的约 66 美元/英亩涨到 2024 年的约 293 美元/英亩(+344%),但这个涨幅是有条件的:农户必须有钱可赚。2025—2026 年全球农产品价格疲弱、农民利润率被挤压——种子是最先被砍的投入项。
监管
基因编辑(NGT)的全球规则正在分裂
美洲走得快、欧盟推进慢、印度与中国逐步放开。这造成了三条平行的审批轨道:谁能先在一个大市场拿到批件,谁就能多收五到十年的技术费。合规成本正在取代研发成本,成为新的行业壁垒。
追赶
中国与印度的本土育种正在提速
中国 2025 年种业市场规模约 1,481 亿元,农作物自主选育品种面积占比超过 95%,水稻小麦已实现完全自主,玉米自主率从 91% 提高到 94%,蔬菜从 87% 提高到 91%。国家种业基地供种保障率 80%。五强在新兴市场的"技术溢价空间"正在被压缩。
资本
"化学 + 种子"的混合估值正在被市场惩罚
三件事同时发生:科迪华把种子与植保一分为二、巴斯夫把农化板块分拆上市、拜耳因诉讼被估值压制。这是资本市场的明确信号——混合体不再享受溢价。利马格兰选择"不上资本市场",某种意义上是对同一个问题的另一种回答。
结构
区域集中度带来的脆弱性
科迪华 51% 在美加、利马格兰 57% 在欧洲、巴斯夫靠北美油菜棉花、拜耳的玉米高度依赖北美与拉美。任何一个主要产区的面积变动、汇率波动或贸易摩擦,都会直接打在当季报表上。