手机版


据笔者长期观察思考,农事服务当前主要有四种模式。前三种模式——农机合作社为主体的“生产管家”、农业产业园为主体的“产业管家”、农产品展销平台为主体的“营销管家”——各有其位,但分别在产前产后覆盖、跨品类统筹、生产端标准改造上存在结构性局限。笔者将重点解析第四种模式,即以农事综合集成企业为主体的“联盟管家”模式,客观呈现其专业性、代表性、方向性、前瞻性与借鉴性,对农事服务行业健康发展提供更多现实参考。
(示意图)
任何模式的价值,都需要在实践检验中兑现,也需要在挑战暴露中完善。“联盟管家”模式经过贵本农服等主体的探索,已呈现出可验证的成效,同时也面临着不容回避的现实约束。
从成效看,规模扩张速度是最直观的指标。成立以来,贵本农服已在冀、辽、鲁、豫、甘建立省级子公司及超过五十家县级子公司,服务联社近百家,整合服务土地面积超百万亩。这些表明,联盟管家的组织模式具备可复制性和扩张效率。
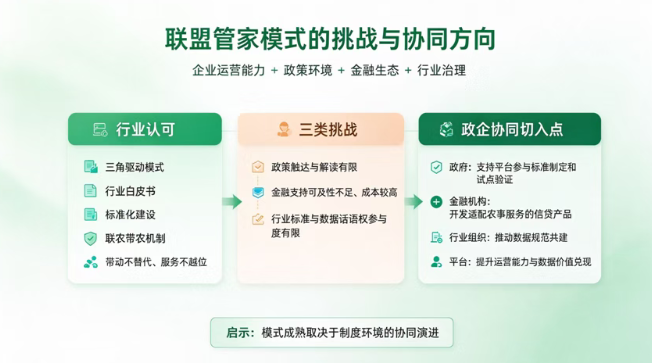
从行业认可看,贵本农服提出的“三角驱动”模式已形成较为系统的理论框架,并发布了行业白皮书,在标准化建设、联农带农机制等方面积累了可借鉴的经验。其“带动不替代、服务不越位”的合伙人原则,为平台与本地服务主体的关系处理提供了务实范式。
(示意图)
但挑战同样清晰。首先是政策触达与解读的局限性。作为民营企业,在获取第一手政策信息、参与前期试点方面与国有主体存在天然差距,政策从颁布到转化为商业决策需要时间与协调机制。其次是金融支持的可及性与成本问题。农业服务是长周期行业,农事中心建设、农业生产垫资均面临显著资金约束,相较于有隐性信用背书的国央企,市场化平台获得银行贷款的门槛更高、抵押要求更严。再次是目前行业标准与数据话语权参与度有限。平台拥有大量一线作业数据和实践案例,但在质量标准、数据接口规范制定中参与度不足,数据价值难以在更大范围流通兑现。
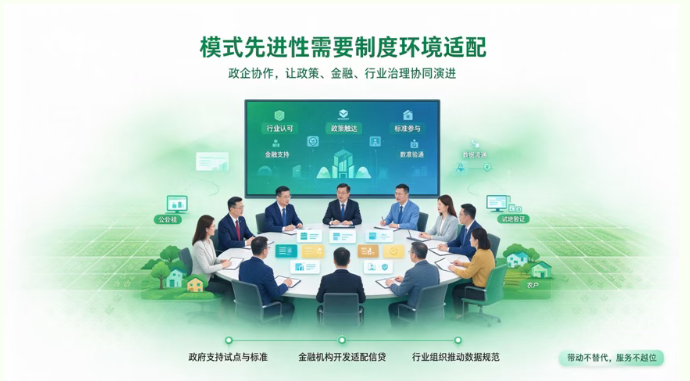
这些挑战的启示在于:联盟管家模式的进一步成熟,不仅取决于企业自身的运营能力,也取决于政策环境、金融生态、行业治理的协同演进。政企协作的切入点恰恰在于——政府可支持平台参与标准制定和试点验证,金融机构可开发适配农事服务特点的信贷产品,行业组织可推动数据规范共建。模式的先进性需要制度环境的适配性来兑现。
下期预告
联盟管家的行业启示与未来方向——农业社会化服务的“系统集成”时代